前面两篇文章,我们把”把币存进池子当 LP”这件事讲得热血沸腾:《Web3 金融的基石 - Swap 和 Staking》 用 x·y=k 从零搭了个池子,亲眼看着手续费一分一分进账;《当下流动性池分析》 又盘点了各家池子的设计,从 Uniswap V2 一路看到 Curve。看起来当 LP 就是”躺赚手续费”,稳得很。
但如果你真去当过 LP,大概率经历过这样的时刻:ETH 从 3000 涨到 6000,你打开钱包一看,仓位总价值确实涨了——可隔壁拿着币啥也不干的朋友,涨得比你多得多。你安慰自己”至少我还有手续费”,然后心里隐隐有个声音:我该不会……亏了吧?
这个声音有名字,叫无常损失(Impermanent Loss,IL)。先别急,别急着去搜定义,我们用一个摆摊的比喻把它钉在墙上:
你和朋友合伙摆摊。你出 1 个 ETH,朋友出 3000 USDT,凑成一份 6000 美元的货,放进摊子的收银台。这个摊子是程序控制的,脾气写死在代码里:只要价格一动,它就自动”卖掉涨得多的、收进跌得多的”。ETH 涨了?摊子根本不等你想,先把涨了的 ETH 卖给排队的客人;ETH 跌了?摊子反手往里收贬值的币。等你俩哪天散伙清点,把手里的东西折成钱,跟”当初不摆摊、俩人死拿着资产不动”比——总是少一截。
少的那一截,就是无常损失。
大部分文章讲到这里就跑路了,丢下一句”LP 会亏一点,手续费能补回来”就消失。本文不跑路:把手伸进 x·y=k 里,一笔一笔把账算到底,最后用 Python 验证每一个数字。读完后你应该能自己回答三个问题:亏多少?为什么叫”无常”?手续费什么时候填得平这个坑?
先回忆一下 x·y = k
老规矩,先把前置知识钉在墙上。AMM 池子就是那个收银台:两种币,储备量分别为 x 和 y,任何人 swap 时池子始终维持:
1 | x · y = k(常数) |
池内价格就是 y/x。有人买走 ETH(x 变小),y 就必须变大,价格随之上涨。画个重点:价格不是预言机报的,是这条乘积曲线自己”长”出来的——像跷跷板,一头下去另一头必然翘起来,支点的位置就是价格。完整推导和滑点原理在 《Web3 金融的基石 - Swap 和 Staking》 里,本文不重复,只需要记住两件事:
k在 swap 中不变——摆摊的规矩,货柜两边的乘积恒等;- 池内价格只由储备比例决定——这恰恰是无常损失的祸根。
一笔具体的账:ETH 价格翻倍,LP 剩多少
还记得开头那个摊子吗?现在给它来一次压力测试:ETH 价格翻倍,散伙清点,看看到底少多少。下面每一步我都先说”现在要干嘛、为什么要算这一步”,你跟着走就行。
手推版
设定初始状态:你往一个 ETH/USDT 池子里存入 x₀ = 1 ETH 和 y₀ = 3000 USDT,此时池内价格 P₀ = 3000,恒定乘积 k = x₀ · y₀ = 3000。你占池子一定份额(假设你是唯一 LP,份额多少不影响百分比结论)。
第一步:外部价格翻倍。 现在要干嘛?先制造价差。某天,中心化交易所等外部市场的 ETH 价格涨到 P₁ = 6000,但你的池子没人动过,池内价格还是 3000。先别急,这不是坏事的开始——价差是套利者的血条,接下来发生的一切都由它驱动。
第二步:套利者搬平价差。 现在要干嘛?让池内价格追上外部价格——这一步是整篇故事的发动机,无常损失就是在这儿产生的。谁来干?套利者。他们冲进池子用 USDT 买走”便宜”的 ETH,一路买到池内价格等于外部价格 6000 才罢手。设套利后的储备为 x₁ 和 y₁,它们必须同时满足两条规矩:
1 | y₁ / x₁ = 6000 (价格被搬平) |
为什么是两个方程?因为池子被买得再凶,规矩一条都不能破:价格得对上,乘积也得守住。两条方程、两个未知数,解是唯一的:
1 | x₁ = √(3000/6000) = √0.5 ≈ 0.7071 ETH |
翻译成人话:套利者从你的摊子上买走了约 0.2929 个 ETH。你一根手指都没动,摊子却替你做了决定——在上涨行情里自动卖 ETH,而且越涨越卖,永远在低位出货。这个画面请刻在脑子里,它是理解一切的钥匙。
第三步:清点摊子。 现在要干嘛?散伙清点,把摊子里的东西按新价格 6000 折成钱:
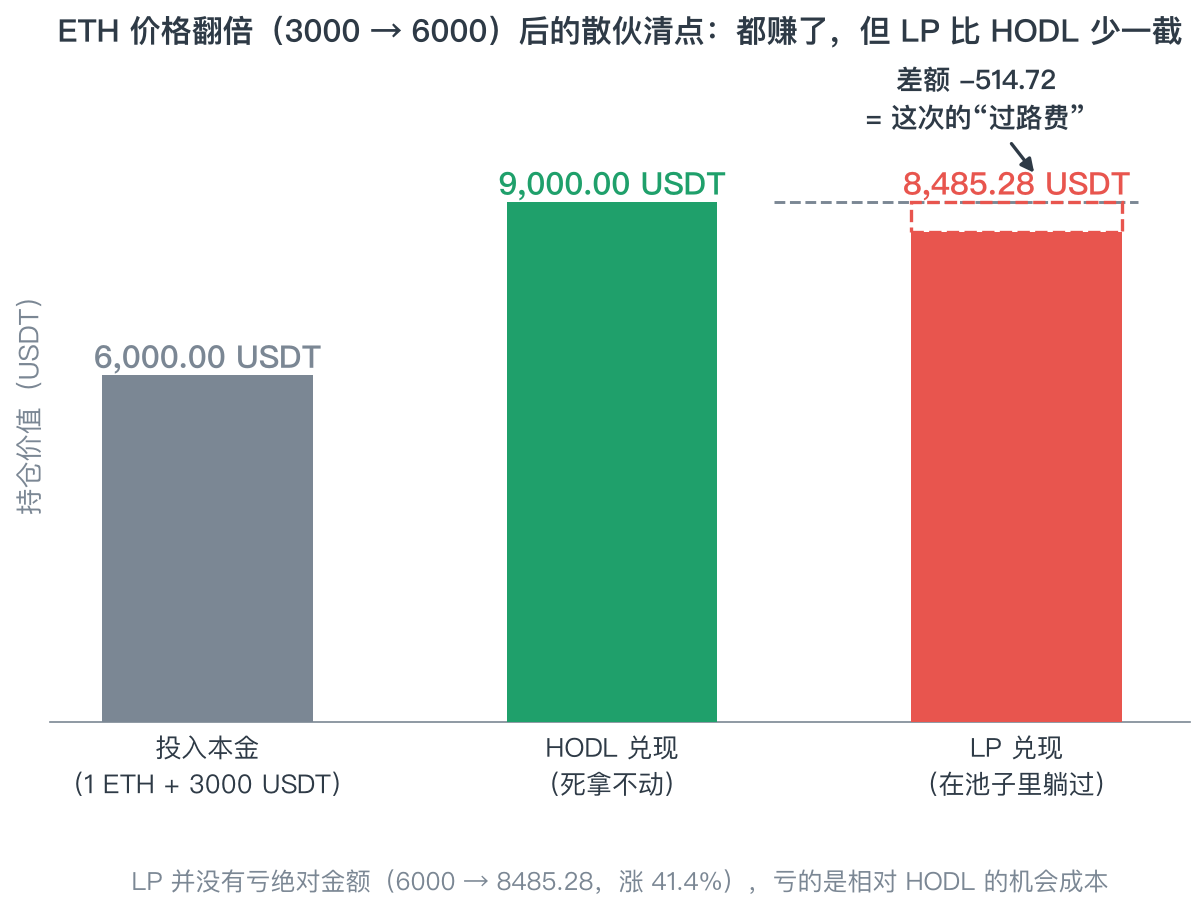
1 | V_LP = 0.7071 × 6000 + 4242.64 ≈ 4242.64 + 4242.64 ≈ 8485.28 USDT |
这里有个小彩蛋:两项居然相等。这不是巧合,x₁·P₁ = √(k/P₁)·P₁ = √(k·P₁) = y₁——乘积曲线天生对称,币那一半和钱那一半折成价值后一样多。第五节的通式推导会吃到这个红利。
第四步:拉一个对照组。 为什么要拉对照组?因为”亏不亏”得有参照系——跟谁比?跟当初不摆摊、死攥着原来的 1 ETH + 3000 USDT 不动的自己比:
1 | V_HODL = 1 × 6000 + 3000 = 9000 USDT |
第五步:差额结账:
1 | V_LP − V_HODL = 8485.28 − 9000 = −514.72 USDT |
画个重点,这里是最容易被误解的地方:LP 并没有亏绝对金额——投入的 6000 USDT 等值资产变成了 8485.28,涨了 41.4%,恭喜。但 HODL 党涨了 50%。无常损失是相对”拿着不动”的机会成本,不是账面亏损。市场涨了 50% 而你只涨了 41.4%,那 5.72% 就是 AMM 机制向你收的”过路费”。
代码验证
口算容易错,上代码。先说直觉:五步里真正干活的是第二步,套利搬平价差,数学上就是解一个二元方程。代码把这个方程封装成函数,任何价格倍数都能一秒出账单:
1 | # 无常损失完整模拟:初始 1 ETH + 3000 USDT,价格翻倍 |
运行结果:
1 | 初始池子: 1.0 ETH + 3000.0 USDT, k = 3000.0, 价格 3000.0 |
和手推的完全一致。读一下输出:池子里的 ETH 从 1 个掉到 0.7071 个,USDT 从 3000 涨到 4242.64,k 一分没变——被套利者搬走的 0.2929 个 ETH,就是你那 514.72 差额的实体形态。核心只有两行:x1 = sqrt(k / p1) 和 y1 = k / x1,套利过程被浓缩成解一个二元方程。这正是 AMM 的优雅(和残忍)之处:不需要任何人操纵,价差自己抹平自己,代价记在 LP 头上。
通用公式:IL = 2√r/(1+r) − 1
上面的数字太具体了。现在要干嘛?把代数做到底——把”3000””6000”这些死数字换成字母,让公式对任何币对、任何初始价格都成立。为什么值得做?因为只有炼出一个只跟”价格倍数”挂钩的公式,你才能不跑模拟器,心算出任何行情下的 IL。
设初始储备为 x₀、y₀,初始价格 P₀ = y₀/x₀,k = x₀·y₀。外部价格变为原来的 r 倍,即 P₁ = r·P₀。套利后池内价格等于 P₁,且乘积恒定——还是那两条规矩,还是那组方程,解出来:
1 | x₁ = √(k / P₁) y₁ = √(k · P₁) |
接下来清点 LP 的家当。为什么敢直接写”两项相等”?用的是上一节那个彩蛋:乘积曲线对称,币的一半和钱的一半折成价值必然一样多,求出一份再乘 2 就行:
1 | V_LP = x₁·P₁ + y₁ |
把 k = x₀²·P₀ 代进去化简——为什么要换这一步?因为 x₀²·P₀ 正好等于 x₀·y₀,代完之后所有带 x 的项都会被 y 收编,账面瞬间干净:
1 | √(k·P₁) = √(x₀²·P₀·r·P₀) = x₀·P₀·√r = y₀·√r |
对照组的 HODL 党也得按新价格折一遍,两条路才能比:
1 | V_HODL = x₀·P₁ + y₀ = x₀·r·P₀ + x₀·P₀ = y₀·(1 + r) |
最后一步,两者一比,你要的”亏多少”来了。你琢磨一下接下来会发生什么:y₀ 被干干净净地消掉了,池子多大、初始价格多少,统统不重要:
1 | IL = V_LP / V_HODL − 1 = 2√r / (1 + r) − 1 |
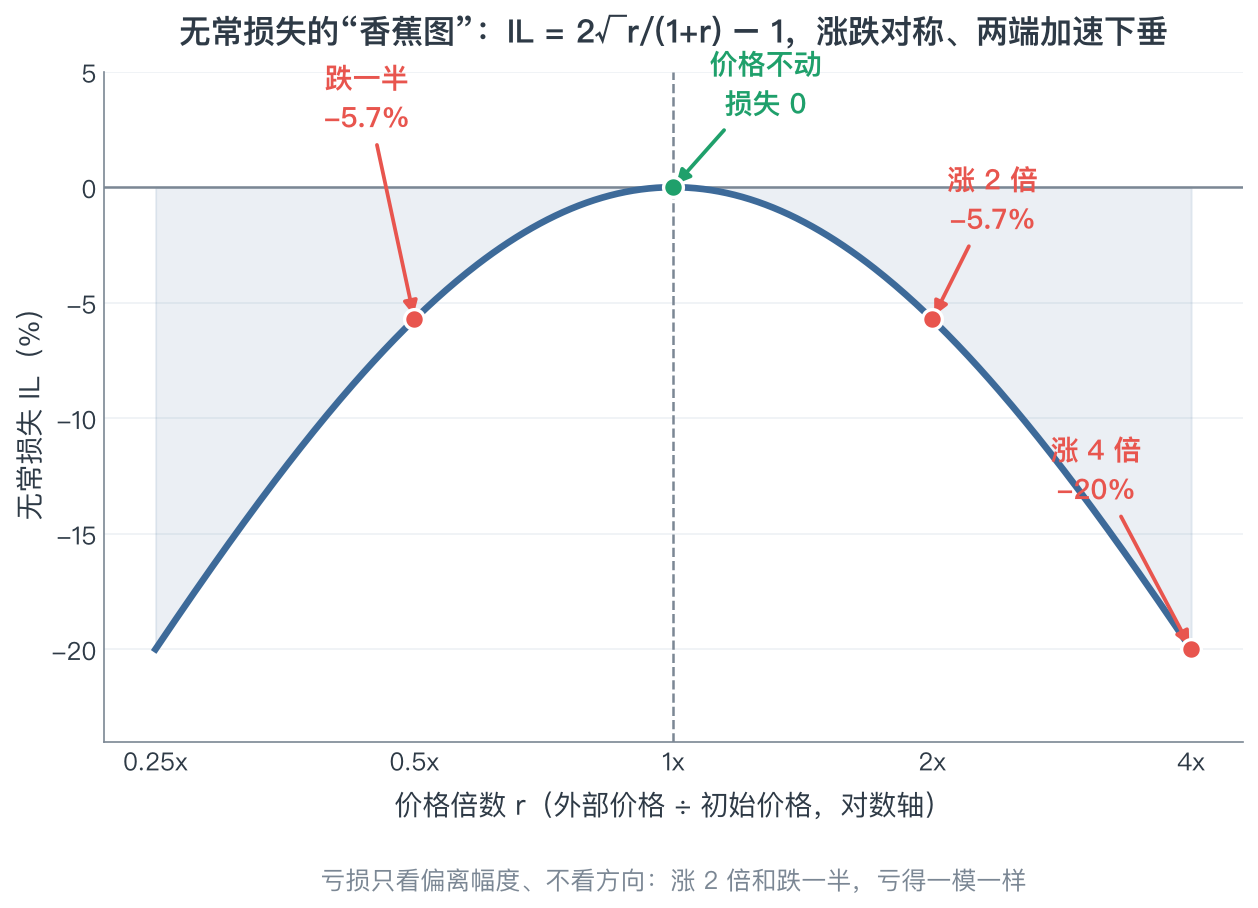
验证一下:r = 2 时,IL = 2√2/3 − 1 ≈ 0.9428 − 1 = −5.72%,和模拟一致。这个公式美得过分——它只依赖价格倍数 r,跟池子大小、币种、初始价格统统无关。你存 1 个 ETH 还是 10000 个 ETH,结果一样。以后刷到任何”XX 涨了 N 倍”的新闻,N 一代,IL 秒出。
无常损失速查表
有了公式,把常用倍数全算出来。先别急着自己心算,开根号这种事交给代码,防止口算翻车:
1 | # 无常损失速查表:IL = 2*sqrt(r)/(1+r) - 1(本块自包含,单独运行即可) |
运行结果:
1 | 价格变动 r IL |
整理成速查表(四舍五入到 0.1%)——这张表建议截屏存手机,以后扫一眼就知道当 LP 要挨多少刀:
| 价格倍数 r | 上涨情形 IL | 对应的下跌情形(价格 ×1/r)IL |
|---|---|---|
| 1.25 | -0.6% | -0.6% |
| 1.5 | -2.0% | -2.0% |
| 2 | -5.7% | -5.7% |
| 3 | -13.4% | -13.4% |
| 4 | -20.0% | -20.0% |
| 5 | -25.5% | -25.5% |
两个重要观察,画个重点:
- 对称性:涨 2 倍亏 5.7%,跌一半也亏 5.7%。
IL(r) = IL(1/r)可以从公式直接证明——把1/r代进2√r/(1+r),分子分母同乘√r就还原回来了。无常损失对方向不敏感,只对偏离幅度敏感——摊子不管行情是喜是悲,只在乎价格离原点有多远。 - 尾部惩罚很重:偏离 25% 只亏 0.6%,毛毛雨;偏离 4 倍就亏 20%,伤筋动骨。曲线在两端越跌越陡,说明 LP 真正的敌人不是日常波动,而是单边大行情。
把这条曲线画出来,形状很像一根下垂的香蕉——所以圈内叫它”香蕉图”:
为什么叫”无常”?
先别急着把这笔损失当成已到账的罚款。它是有条件的损失——账单挂在那里,但还没撕下来。
什么条件下会消失?价格回到原点。假设 ETH 从 6000 又跌回 3000(r 重新等于 1),套利者会沿着来路把储备再搬回去,IL 精确归零,仿佛什么都没发生过。”无常”(impermanent)说的就是这层含义:损失悬浮在那里,随时可以消失。
但悬着的账不是不报、时候未到——时候就是你撤池子的那一刻:
- 只要你在价格偏离时撤出,损失立刻被”结账”,从无常变成永久(permanent)。很多 LP 是在行情最疯狂时因为恐慌或收益计算而撤出的,恰好亲手把理论损失签字画押成实际亏损。
- 只要价格动过,币的构成就已经变了。 上涨时池子里的 ETH 被套利者陆续搬走,你手里涨幅最大的资产越来越少,收益天然封顶;下跌时反过来,套利者往摊子上塞贬值的币,你的仓位被动地”越跌越买”。有句圈内老话:LP 是在无脑自动执行”高抛低吸”的反义词——低抛高吸。
所以更准确的心理预期是:只要价格动过,LP 就已经被收了一次费,只是这笔费用悬浮着,等价格回来能退给你。手续费收入就是拿来覆盖这笔”过路费”的——这正是下一节的主题。
手续费填坑:和波动赛跑
回到摆摊。现在摊子的账本上有两栏:支出一栏是房租(无常损失,价格动过就挂账),收入一栏是流水(手续费,每一笔 swap 你都有分成)。LP 赚不赚钱,就看流水什么时候填平房租。
写成加减法(先忽略 gas 和流动性挖矿奖励):
1 | LP 净收益 ≈ 手续费分成 − 无常损失 IL |
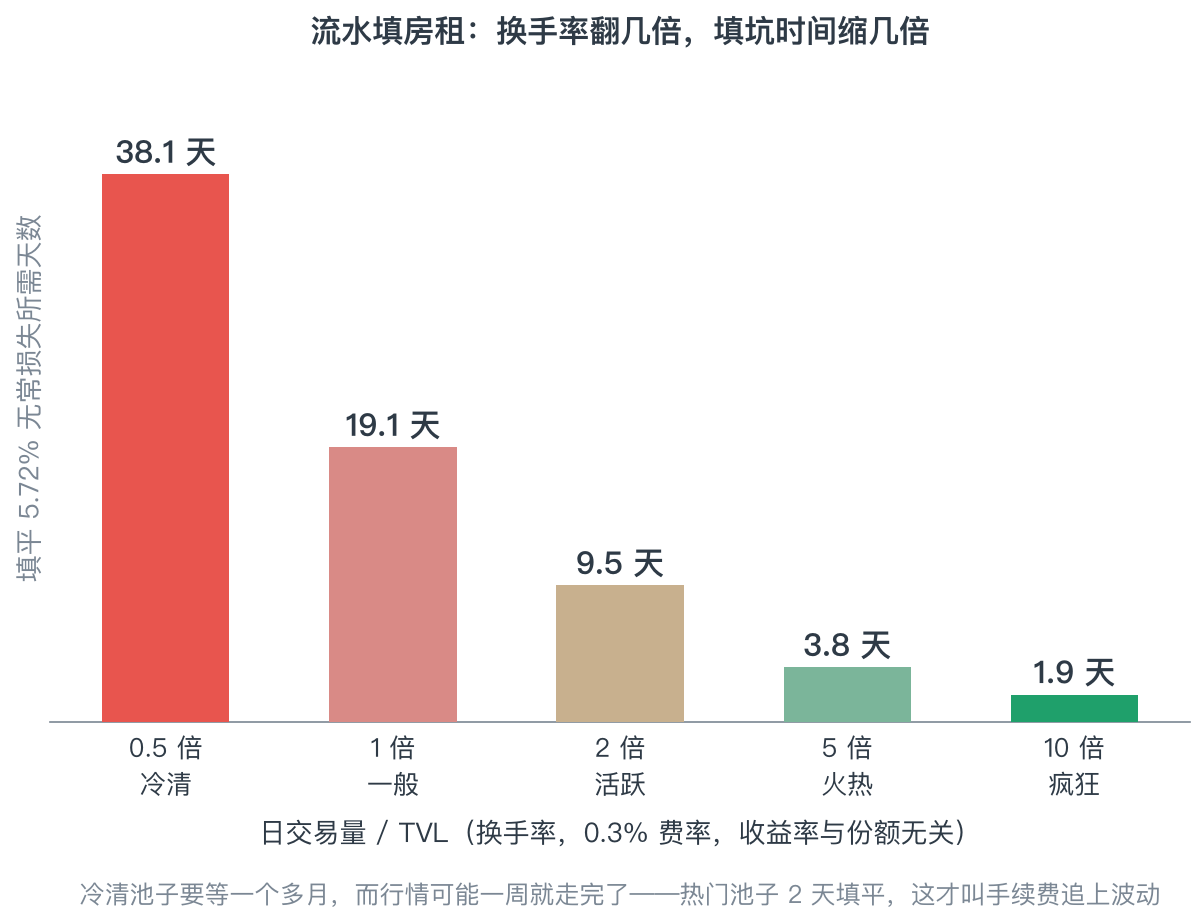
问题变成:一天流水多少,才够付清一次房租?流水厚不厚,取决于三个数:池子的费率、日交易量与 TVL 的比值(换手率,相当于摊子一天翻几次台)、以及你在池子里的份额。下面做个填坑模拟:0.3% 费率,假设我们只占池子 10% 的份额(一个普通用户在大池子里的真实处境),看看在换手率不同的情况下,多少天能赚回一次”价格翻倍”造成的 5.7% 无常损失:
1 | # 手续费填坑模拟:0.3% 费率,多少天能赚回 5.7% 的 IL?(本块自包含,单独运行即可) |
运行结果:
1 | 费率: 0.3%,我占池子份额: 10%,需填平的 IL: 5.72% |
这张表的信息量很大,画三个重点:
- 换手率是命根子。 日交易量只有 TVL 一半的冷清池子,相当于一家一天翻不满半轮台的馆子——填平一次翻倍的 IL 要 38 天,而行情可能一周就走完了。热门池子换手率可以到 5 倍甚至 10 倍,翻台如流水,填坑时间缩短到 4 天甚至 2 天,这才叫”手续费追上波动”。
- 份额不影响收益率百分比——对照主表和表尾的对照组,日收益率一模一样,只影响绝对金额。直觉在这行代码里:
daily_yield = my_income / my_capital,你的收入按 10% 份额打折,你的本金也是 10% 份额,一约就没了——拿 10% 的摊位股分 10% 的流水,人均收益率和独资开店一样。 - 一个残酷的巧合:波动大的币对往往吸引更多交易量——IL 高的池子手续费也厚。LP 的本质就是站在这两股力量的交叉点上赌一个方向:流水跑赢房租,你就赢;反之,你就是给套利者打白工。
把填坑天数画成柱子,冷清和热门的差距一目了然:
V3 集中流动性:手续费效率与 IL 一起放大
上面所有推导都是 V2 的世界:你的钱均匀铺满 (0, ∞) 整个价格区间,绝大部分时间在”睡觉”。一句话直觉:Uniswap V3 就是让你把睡着的钱叫醒,圈进一个窄区间里上杠杆——比如你赌 ETH 在 2500–3500 之间晃,就把资金全押在这个区间,区间内的流动性密度可以是 V2 的几十倍,手续费效率暴涨。
但天下没有免费的午餐,杠杆放大的是分子也是分母:
- 手续费效率提升:区间内资金利用率高,同样 TVL 分到的手续费成倍增长。
- IL 也被放大:价格在区间内穿行时,你的币被以远比 V2 快的速度搬走;一旦价格跑出区间,仓位会变成 100% 单币——涨出上界,手里全是 USDT,完美错过后续涨幅;跌穿下界,手里全是 ETH,接盘接得明明白白。区间越窄,单位时间手续费越高,IL 的”结账速度”也越快。
V2 的 IL 是温水,V3 的 IL 是开水。想在 V3/V4 里做 LP,选区间本身就是一门手艺,这块 《Uniswap V4:更灵活、更高效的去中心化交易所》 讲了机制层面的演进,池子选型的横向对比则在 《当下流动性池分析》。
什么时候当 LP 是合理的
把本文的账变成一张决策清单,按”房租高低”从少到多排:
- 稳定币对(如 USDT/USDC):价格几乎不动,
r ≈ 1,IL 趋近于零——房租近乎为零,手续费几乎就是纯利润。这是最接近”躺赚”的池子,代价是收益率薄,而且要盯着脱锚风险(稳定币自己也出过事)。 - 波动小、长期横盘的主流币对:比如大市值币和稳定币的组合。日常 ±10% 的震荡对应 IL 不到 0.3%,手续费大概率覆盖得住。
- 有额外激励的池子:很多协议用治理代币补贴 LP,相当于商场给摊主发补贴。把激励折算成收益后一起算,如果
手续费 + 激励 > IL 预期,账才算得平。注意激励代币本身也常在暴跌,别把纸面年化当成真实收益。 - 暴涨暴跌的币对(尤其 meme 币)要慎入:价格偏离 4 倍就是 20% 的 IL,而手续费需要极高的换手率才能追上。多数人是在单边行情里被套利者反复收割的那一方。
免责声明:本文所有计算是教学简化(忽略 gas、滑点损耗、协议风险、激励代币波动等),不构成任何投资建议。真金白银入场前,请先用自己的仓位参数把本文的代码跑一遍。
总结
摊子收了,账本合上,核心结论就几行:
- 无常损失的本质:套利者利用
x·y=k搬平内外价差,LP 被动执行”低抛高吸”,持仓价值永远跑输死拿不动的 HODL——摊子自动”卖掉涨得多的、收进跌得多的”,散伙清点总比死拿少一截。 - 通式:
IL = 2√r/(1+r) − 1,只与价格倍数r有关。翻倍(或腰斩)亏 5.7%,4 倍偏离亏 20%,涨跌对称。 - “无常”的含义:价格回原点,账单作废;中途撤出,当场结账——不是不报、时候未到,时候就是你想走的那一天。
- 博弈:
LP 净收益 ≈ 手续费 − IL。就是流水和房租的赛跑,胜负手是换手率(日交易量/TVL):冷清池子填坑可能要一年,热门池子几十天。 - V3 集中流动性:把睡着的钱叫醒上杠杆,手续费效率和 IL 一起放大,价格跑出区间还会退化成单币仓位。
当 LP 不是”躺赚”,而是开了一家自动做市的店:赚的是过路费,赔的是存货错配。把账算清楚,再决定开不开店。
相关阅读
- 《Web3 金融的基石 - Swap 和 Staking》:x·y=k 的推导在这篇
- 《Uniswap V4:更灵活、更高效的去中心化交易所》:集中流动性如何放大资金效率
- 《当下流动性池分析》:各家池子设计对比;注意那篇 Bancor 段落里的 IL 公式是教学简化,本文的 2√r/(1+r)−1 才是标准公式
- 《加密交易的风险管理》:LP 也是一种仓位,同样要风控